A tervezet szerint a minimálnyugdíj 120 000 forintra emelkedik, vagyis teljes szolgálati idő mellett ennél alacsonyabb öregségi nyugdíjat a jövőben nem lehetne megállapítani. A változás a korábban megállapított kisnyugdíjak egy részét is felhúzná erre a szintre.
Inflációkövetés: beépül az értékőrző garancia
Az új rendszer egyik fontos változása, hogy a 120 ezer forintos minimum a jövőben nem maradna hosszú évekre változatlan. Az alapösszeget évente a rendes nyugdíjemelés mértékével növelnék, így legalább az infláció miatt nem veszítene folyamatosan az értékéből. A garancia a 65 év feletti rokkantsági ellátottakra is kiterjedne.
Farkas András nyugdíjszakértő ugyanakkor arra hívta fel a figyelmet, hogy az inflációkövetés önmagában nem kezeli a nyugdíjak bérekhez viszonyított leszakadását. A fejlettebb nyugdíjrendszerek egy részében ezért vegyes indexálást alkalmaznak, amelyben a bérek emelkedése is szerepet kap.
Duplázódik az időskorúak járadéka
A tervezet nemcsak a klasszikus öregségi nyugdíjakat érinti, hanem azokat is, akik életük során még a 15 éves minimális szolgálati időt sem szerezték meg.
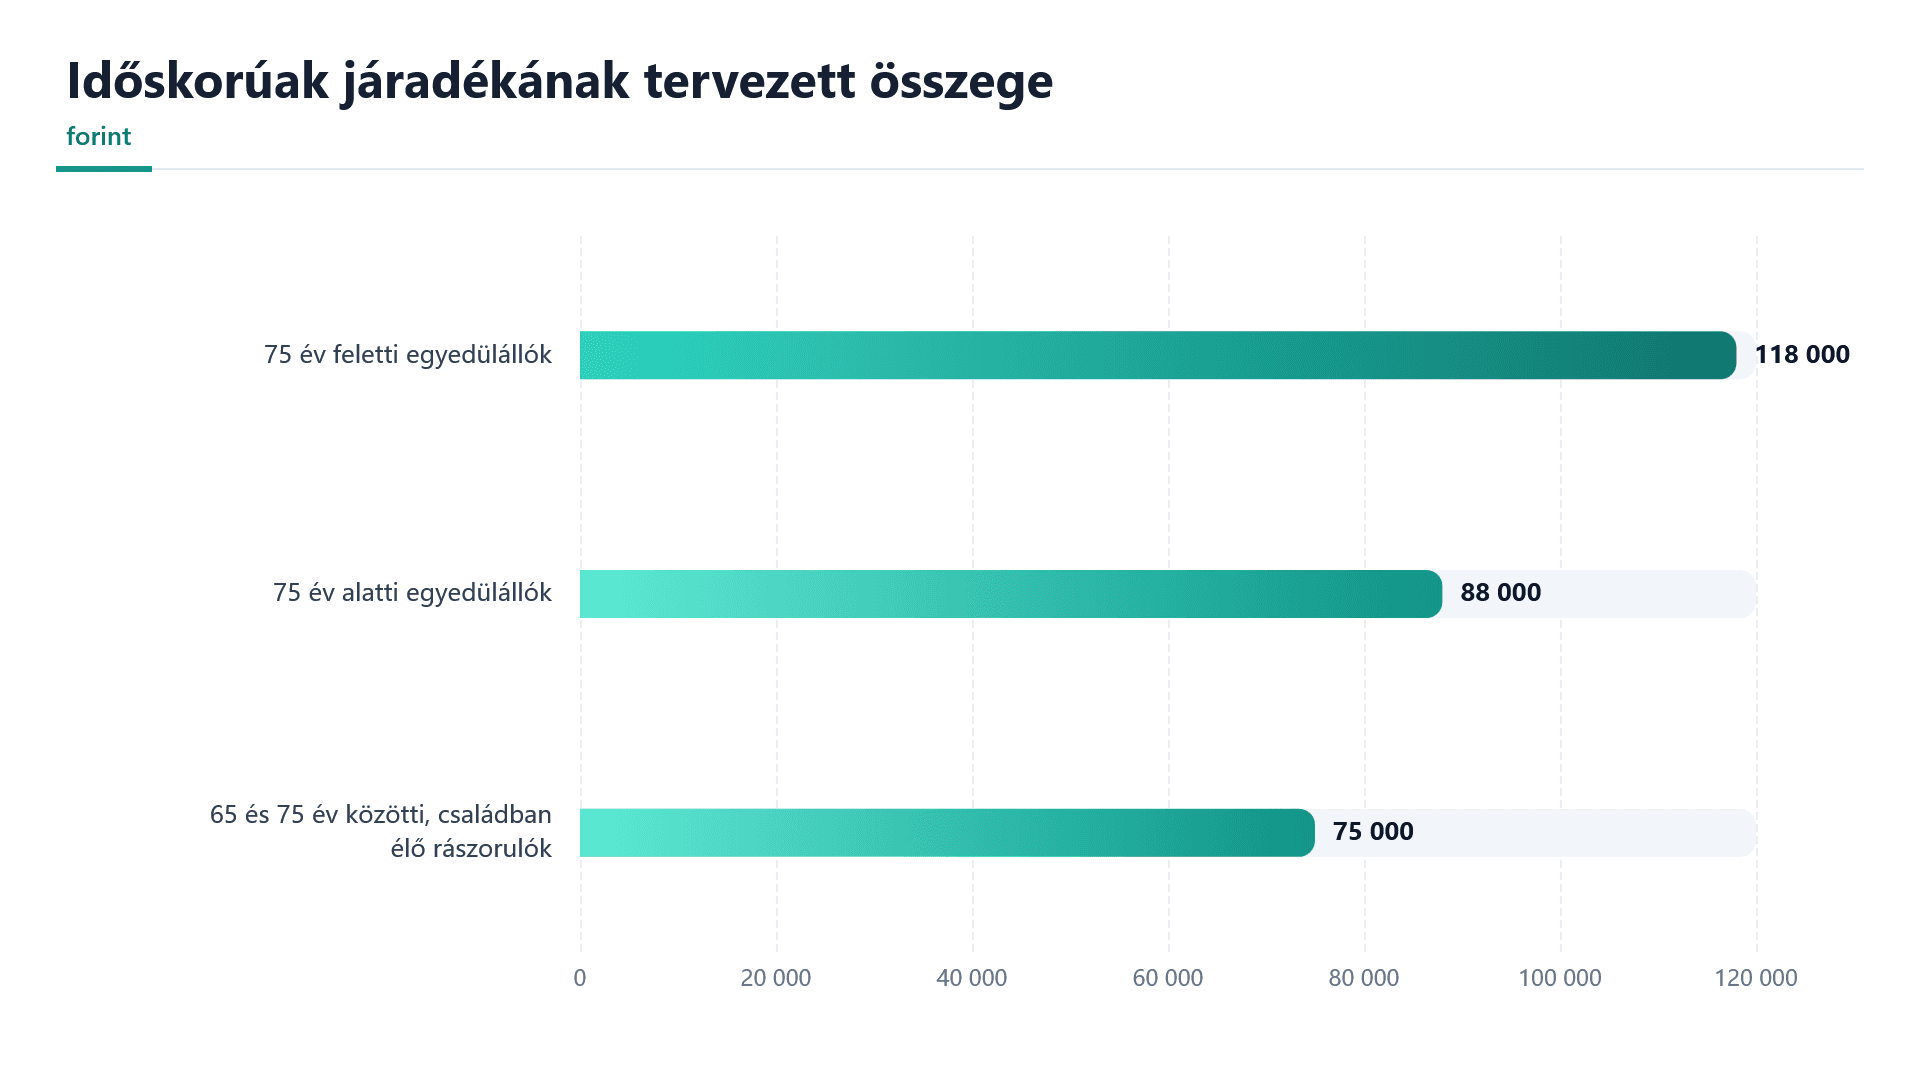
Az időskorúak járadéka több kategóriában lényegében megduplázódna:
a 75 év feletti egyedülállók havi 118 000 forintot;
a 75 év alatti egyedülállók 88 000 forintot;
a 65 és 75 év közötti, családban élő rászorulók 75 000 forintot kaphatnának.
A változás hozzávetőleg *28 ezer embert érint-ene.
Hány embert húz fel a minimálnyugdíj?
A minimális ellátások emelése közvetlenül körülbelül 127 ezer öregségi nyugdíjast, valamint *néhány ezer idősebb rokkantsági ellátottat- érinthet.
A rokkantsági ellátottak viszonylag alacsony száma azzal magyarázható, hogy a 65. életév betöltése után sokan korábban már öregségi nyugdíjra váltottak.
Pufferzóna a torlódás ellen: sávos kiegészítés 146 ezer forintig
Ha kizárólag a 120 ezer forint alatti nyugdíjakat emelnék meg, az úgynevezett torlódási hatás alakulna ki: azok, akik korábban valamivel e szint fölött kaptak ellátást, szinte ugyanoda kerülnének, mint a korábban jóval alacsonyabb nyugdíjjal rendelkezők.
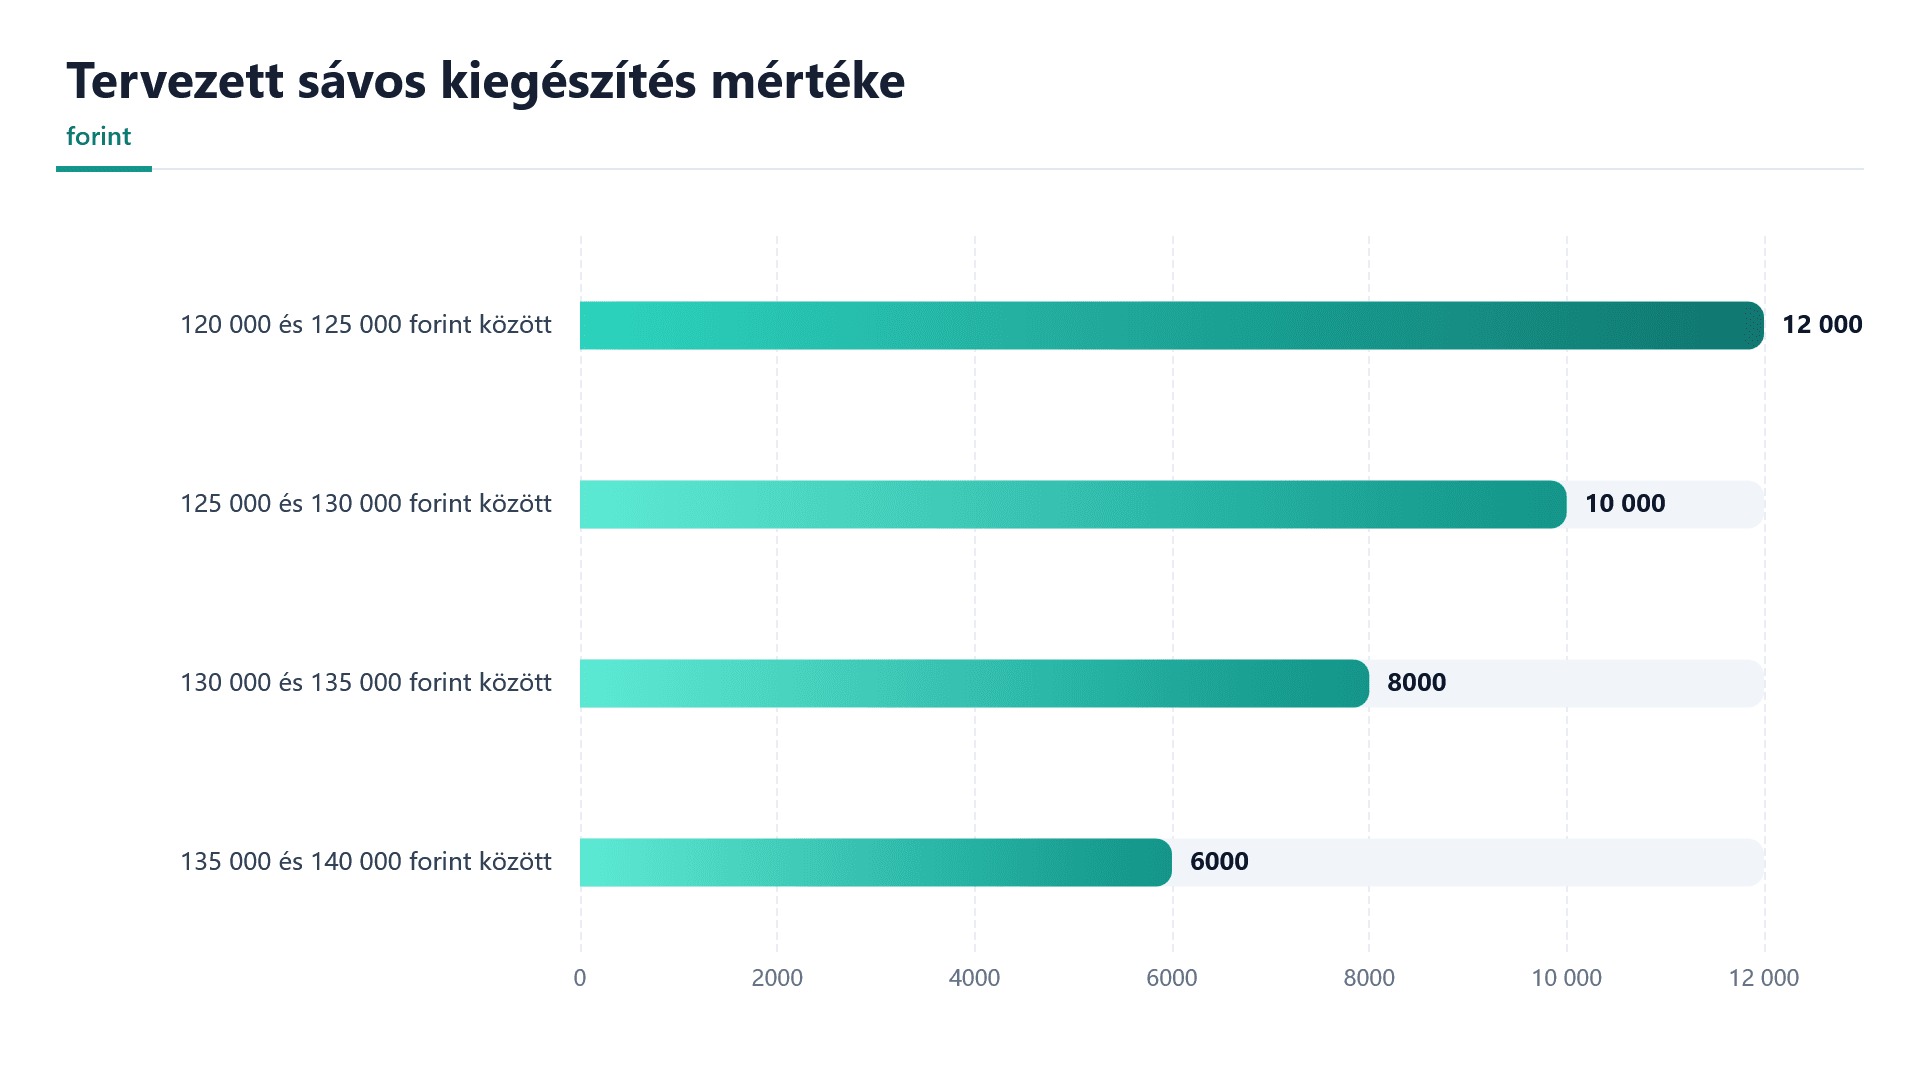
Ennek enyhítésére sávos kiegészítést terveznek:
120 000 és 125 000 forint között 12 000 forint;
125 000 és 130 000 forint között 10 000 forint;
130 000 és 135 000 forint között 8000 forint;
135 000 és 140 000 forint között 6000 forint kiegészítés járna;
a 140 000 és 146 000 forint közötti ellátásokat pedig 146 000 forintra emelnék.
Ez további körülbelül *115–120 ezer embert érint-het.
Mennyibe kerül a korrekció?
A minimális nyugdíjak és az alsó sávok emelése a számítások szerint körülbelül -123 milliárd forintjába kerülhet a költségvetésnek*. Ez a több mint 7200 milliárd forintos éves nyugdíjkasszához képest viszonylag kis tétel, miközben célzottan a legalacsonyabb jövedelmű idősek helyzetét javítaná.
Utalvány vagy beépülő nyugdíjemelés? A 370 milliárdos dilemma
A nyugdíjpolitikai vita másik fontos eleme a tervezett nyugdíjas Szép Kártya, amely mintegy 370 milliárd forintos költségvetési forrást igényelne – nagyjából háromszor annyit, mint az alsó nyugdíjsávok korrekciója.
Farkas András szerint ezt az összeget célszerűbb lenne tartós nyugdíjemelésre fordítani. Számítása szerint a 370 milliárd forintból akár 5 százalékpontos általános emelés is finanszírozható lenne.
Ennek lényegi különbsége, hogy a -nyugdíjemelés beépülne a havi ellátásba, míg egy kártyás vagy egyszeri juttatás nem növeli tartósan a nyugdíj alapösszegét*.
Változatlan pillérek: 13. és 14. havi ellátás, Nők 40
A tervezet alapján a meglévő kedvezményrendszerekhez nem nyúlna a jogalkotó. Megmaradna a Nők 40 kedvezményes nyugdíjazási lehetősége, valamint a *13. havi nyugdíj-. A 14. havi ellátás fokozatos bevezetése is folytatódna: a tervek szerint jövőre kétheti plusz juttatás járhat ezen a jogcímen.
A másik front: elszálló jegybanki veszteségek
Miközben a nyugdíjkiadások százmilliárdos nagyságrendben mozognak, a Magyar Nemzeti Bank mérlegében ennél jóval nagyobb veszteség halmozódott fel.
Az MNB az idei első félévben több mint 300 milliárd forintos veszteséget könyvelt el, saját tőkéje pedig mínusz 3200 milliárd forint alá csökkent. Ez a magyar GDP körülbelül 3 százalékának felel meg.
Kamatveszteség: a magas alapkamat ára
Beke Károly, a Portfolio makroelemzője szerint a veszteség fő oka továbbra is a negatív kamateredmény. A probléma gyökerei a 2021–2022-es inflációs időszakig és az azt követő jelentős kamatemelésekig nyúlnak vissza. A jegybank kamatkiadásai továbbra is meghaladják a kamatozó eszközein elért bevételeket. Bár az alapkamat a korábbi csúcsokról 5,5 százalékra mérséklődött, a kamatkülönbözet még ezen a szinten is több százmilliárd forintos veszteséget okozhat.
Megfordult a devizaárfolyam-hatás
A kamatveszteséget korábban részben ellensúlyozta a devizatartalékokon realizált árfolyamnyereség. Amikor az állam devizában törleszt adósságot, a jegybank átváltja a szükséges összeget. Ha a piaci árfolyam magasabb a tartalék bekerülési árfolyamánál, az MNB ezen nyereséget realizálhat.
Ez a puffer azonban nagyrészt eltűnt. A régebbi, kedvező árfolyamon beszerzett -devizatartalék fokozatosan csökkent*, miközben a forint erősödése miatt a piaci árfolyam megközelítette, egyes esetekben pedig alul is múlta az átlagos bekerülési szintet. Így az árfolyamnyereség már nem képes érdemben ellensúlyozni a kamatveszteséget.
Meddig maradhat negatív a saját tőke?
A jelenlegi szabályok lehetővé teszik, hogy az MNB átmenetileg negatív saját tőkével működjön. Egy hagyományos gazdasági társaságnál hasonló helyzetben a tulajdonosnak tőkét kellene pótolnia, a jegybank azonban speciális intézmény.
A 3200 milliárd forint körüli feltőkésítés ugyanakkor a költségvetés számára rendkívül nagy terhet jelentene, ezért a szakértői várakozások szerint az állam addig nem rendezi teljes egészében ezt a tételt, amíg erre valamilyen intézményi vagy nemzetközi kötelezettség nem kényszeríti.
Az euróövezeti csatlakozás hozhatja el a végső számvetést
A negatív saját tőke önmagában nem akadályozza meg a jegybank napi működését, egy esetleges euróövezeti csatlakozás során azonban a mérleg állapotát rendezni kellhet. Az Európai Központi Bank rendszeréhez történő csatlakozáskor különösen fontossá válik a nemzeti jegybank pénzügyi stabilitása és tőkehelyzete. Más európai jegybankok is működtek már veszteséggel, ezért önmagában a negatív eredmény nem példa nélküli. A magyar eset nagyságrendje azonban azt jelenti, hogy a feltőkésítés módja és időzítése egy későbbi eurócsatlakozási folyamat egyik komoly pénzügyi kérdése lehet.