Az uniós pénzekhez való hozzáférés helyreállása egyszerre segítheti a beruházásokat és mérsékelheti az állam piaci hitelfelvételi igényét. Ez a kettős hatás áll a Moody’s november 20-i döntésének középpontjában: a hitelminősítő negatívról stabilra módosította Magyarország kilátását, de megerősítette a Baa2 adósosztályzatot – derül ki a Világgazdaság döntésről szóló beszámolójából.
A Baa2 továbbra is befektetésre ajánlott besorolás. A kilátás módosítása nem felminősítés: azt jelzi, hogy a Moody’s megítélése szerint mérséklődtek a korábban kedvezőtlen irányba mutató kockázatok. A hosszú lejáratú kibocsátói és elsőrendű, fedezetlen adósságbesorolás Baa2, a kapcsolódó devizaadósság-kibocsátási program osztályzata pedig (P)Baa2 maradt.
Az uniós pénz a finanszírozásban is számít
A Moody’s értékelése szerint a 2026. májusi kormányváltás óta végrehajtott intézményi reformok és az EU-val rendeződő kapcsolatok jelentősen csökkentették a kormányzással összefüggő kockázatokat. Októberben 4,2 milliárd eurónyi korábban felfüggesztett kohéziós forrás vált hozzáférhetővé, ami a 2025-ös bruttó hazai termék, vagyis a GDP mintegy 1,9 százaléka.
A helyreállítási alapból további mintegy 10 milliárd euró, a GDP 4,6 százalékának megfelelő összeg válhat lehívhatóvá. Ez azonban nem tekinthető már megérkezett pénznek: a folyósítás az Európai Bizottság feltételek teljesüléséről szóló értékelésétől függ. A Moody’s az év végéig számít a kifizetésre, miközben a kohéziós források egy része továbbra is zárolt.
A költségvetés számára nemcsak az összeg nagysága fontos. Ha az uniós támogatások és hitelek korábban hazai forrásból finanszírozott kiadásokat váltanak ki, az államnak kevesebb pénzt kell a piacról bevonnia. A beruházások újraindulása emellett a növekedést is támogathatja. A kedvező finanszírozási hatás tehát a pénzek tényleges lehívásától és felhasználásától is függ.
A Portfolio beszámolója szerint a hitelminősítő az Integritás Hatóság megerősítését, az új vagyonvisszaszerzési és vagyonvédelmi hivatal felállítását, a Szuverenitásvédelmi Hivatal megszüntetését, az Európai Ügyészséghez való csatlakozást, valamint a közbeszerzési és ügyészségi felügyeleti intézkedéseket emelte ki. A Magyar Nemzeti Bank Baa2 osztályzatát szintén megerősítette, kilátását pedig stabilra javította, mivel a jegybank hitelprofilja szorosan kapcsolódik az államéhoz.
A 2027-es terv hihetőbb, a folytatás kevésbé részletes
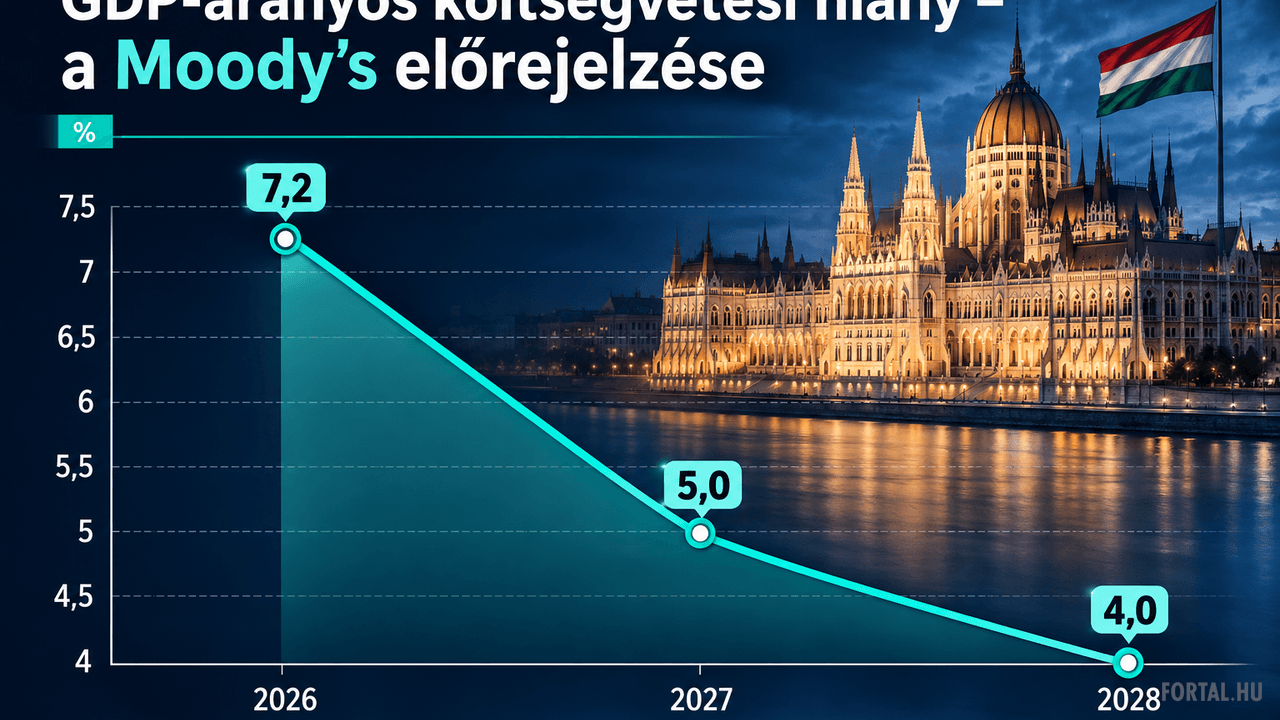
A Moody’s a 2027-es költségvetésben már konkrétabb alapot lát a konszolidációhoz, vagyis a hiány tartós mérsékléséhez. Előrejelzésében a GDP-arányos deficit a 2026-ra becsült 7,2 százalékról 2027-ben 5,0, majd 2028-ban 4,0 százalékra csökken. Ez javulás lenne, de továbbra is jelentős éves hiányt jelentene.
A kiigazítást az egyszeri kiadások megszűnése, a minisztériumok működési és beruházási kiadásainak visszafogása, valamint a koncessziós megállapodások módosítása segítheti. A Moody’s azért tartja hitelesnek a 2027-es célt, mert a megtakarítások többségéhez már konkrét intézkedéseket rendeltek. Egy részükhöz ugyanakkor még jogszabályalkotásra vagy szerződések újratárgyalására van szükség.
A kormány terve és a hitelminősítő előrejelzése nem azonos számsor. A Világgazdaság döntés előtti háttéranyaga szerint a kabinet 2026-ra 7,5, 2027-re 4,9 százalékos hiánnyal számolt, a ciklus végére pedig 2,8 százalékot célzott meg. A bejelentett eszközök között társaságiadó- és jövedékiadó-emelés, valamint vagyonadó is szerepelt.
Az előzetes elemzések már jelezték a végrehajtás bizonytalanságát. Sümegi Ákos, az MBH Elemzési Centrum makrogazdasági elemzője arra figyelmeztetett, hogy a tervek értékelhetők, a tényleges kiigazítás eredményei azonban még nem láthatók. Az MBH az idei hiányt a kormány várakozásánál néhány tized százalékponttal alacsonyabbra becsülte, részben azért, mert nem számított az 500 milliárd forintos Havária Alap teljes elköltésére.
A nehezebb szakasz 2027 után következhet. A Moody’s szerint az ezt követő hiánycsökkentést még nem támasztják alá részletes intézkedések. Az egyszeri megtakarítások kifutnak, miközben a szociális vállalások, a védelmi kiadások és az energetikai beruházások továbbra is terhelik a költségvetést.
Olcsóbb finanszírozás, lassan csökkenő adósság
A kedvezőbb befektetői hangulat a Moody’s értékelése szerint már mérsékelte Magyarország finanszírozási költségeit. Ez azonban nem jelenti azt, hogy a teljes adósság kamatterhe azonnal csökken: az alacsonyabb piaci hozamok fokozatosan érvényesülnek, ahogy a lejáró tartozásokat új hitelfelvétellel váltják ki.
A hitelminősítő szerint a kamatkiadások 2026–2027-ben az államháztartási bevételek mintegy 9 százalékát emésztik fel, és ez az arány 2030-ra körülbelül 8 százalékra mérséklődhet. Vagyis a bevételek kisebb részét kötheti le a kamatfizetés, de a javulás több év alatt jelentkezhet. A nagyobb pénzügyi tartalékok fenntartásának szándéka szintén csökkenti a finanszírozási kockázatokat.
Az adósságállomány ennél is lassabban változhat. A Moody’s 2026-ra a GDP 77,4 százalékát elérő államadósságot vár, amely 2027-ben hasonló szinten maradna, majd 2030-ra 76 százalékra csökkenne. A stabil kilátás tehát nem gyors adósságleépítést feltételez.
A Fitch október végi értékelése óvatosabb képet adott: 2027-re 5,4 százalékos hiányt, 2027–2028-ra pedig 77,7 százalékon tetőző adósságrátát várt. Utóbbit a hasonló, BBB besorolású országok 57,5 százalékos mediánértékével vetette össze. A Fitch fő végrehajtási kockázata az volt, hogy a kormány sok kisebb intézkedés együttes eredményére épít, így több elmaradó megtakarítás már veszélyeztetheti a célokat.
A kiigazítás fékez, az uniós beruházások ellensúlyozhatják
A Moody’s a gazdasági növekedés gyorsulását várja: a 2026-ra becsült 1,7 százalék után 2027-ben 2,2, 2028-ban 2,8 százalékos bővülést jelez előre. A fogyasztást az inflációval korrigált keresetek, vagyis a reálbérek emelkedése és a fogyasztói bizalom javulása támogathatja. A vállalatok és az állam beruházásait a megnyíló uniós források, illetve a kedvezőbb finanszírozás segíthetik.
A költségvetési szigor ugyanakkor visszafogja a keresletet. A hitelminősítő becslése szerint a GDP 2,6 százalékának megfelelő 2027-es kiigazítás mintegy 0,4 százalékponttal mérsékli a növekedést. A viszonylag korlátozott hatást részben az magyarázza, hogy átmeneti kiadások szűnnek meg, az igazgatási megtakarítások kevésbé fékezik a gazdasági teljesítményt, és a felszabaduló mozgástér egy részét célzott háztartási támogatásokra fordítják. A Moody’s szerint az uniós beruházások a fékező hatás jelentős részét ellensúlyozhatják.
A tartósabb növekedéshez a kormány 2027 után erősebb versenyt, kevesebb állami beavatkozást, valamint a kis- és középvállalkozások és a magasabb hozzáadott értékű tevékenységek célzottabb támogatását tervezi. A részletes intézkedések azonban még nem készültek el teljesen. Közben fennmarad a német kereslettől való függés, az autóipar szerkezeti átalakulásának kockázata, a kedvezőtlen demográfia és az orosz energiafüggőség csökkentésének költségbizonytalansága.
Mi kellene a tényleges felminősítéshez?
A Baa2 osztályzatot a Moody’s szerint a viszonylag magas jövedelmi szint, a sokszínű ipari és szolgáltatási szerkezet, az európai gazdasági kapcsolatok, valamint a hazai és nemzetközi finanszírozás stabil elérhetősége támasztja alá. A hatékony adósságkezelés és a széles hazai befektetői kör enyhíti a magas finanszírozási igény kockázatait. Ezeket az erősségeket ellensúlyozza a magas adósság és kamatteher.
A felminősítéshez a reformok tartóssága és a vártnál kedvezőbb adósságpálya is hozzájárulhatna. A Moody’s fontos gazdaságpolitikai támpontként értékeli a célt, hogy Magyarország 2030-ra teljesítse az euróövezeti csatlakozás feltételeit. Ez nem azonos az euró 2030-as bevezetésének ígéretével: a csatlakozáshoz tartós költségvetési fegyelemre, árstabilitásra és a többi feltétel teljesítésére is szükség van.
Ellenkező irányú lépést válthatna ki az intézményi reformok visszafordítása, az uniós pénzek ismételt korlátozása vagy az adósság stabilizálását megakadályozó költségvetési és növekedési elmaradás. A Moody’s kisebb valószínűségű, de releváns veszélyként említette a geopolitikai helyzet súlyosbodását is, különösen egy EU- vagy NATO-tagállam elleni jelentős katonai műveletet.
A következő tervezett felülvizsgálatot az S&P Global Ratings november 27-én, a Fitch december 4-én tarthatja. A Moody’s lépése ezek eredményét nem dönti el. A mostani változás lényege, hogy a hitelminősítő kisebbnek látja a korábbi kockázatokat; a tartós javulást a források tényleges beérkezésének, a hiánycsökkentésnek és a reformok végrehajtásának kell alátámasztania.